
2026年9月10日
ソフトバンク4.75%社債は本当にお得か?
ソフトバンクグループが、利率4.75%という普通社債を発行しました。この数字を見て「金利が高い。魅力的!」と感じる人は多いようです。しかし、プロの視点で見れば適正な水準に過ぎません。今日はこの話をします。
銀行が貸してくれないから、高利回りでおびき寄せる
図表1をご覧ください。ソフトバンクが2026年6月に発行した円建て劣後債の金利は5.12%です。実質5年もの(下注)です。今回発行された普通社債(7年)の4.75%は、これに近い水準にあります。
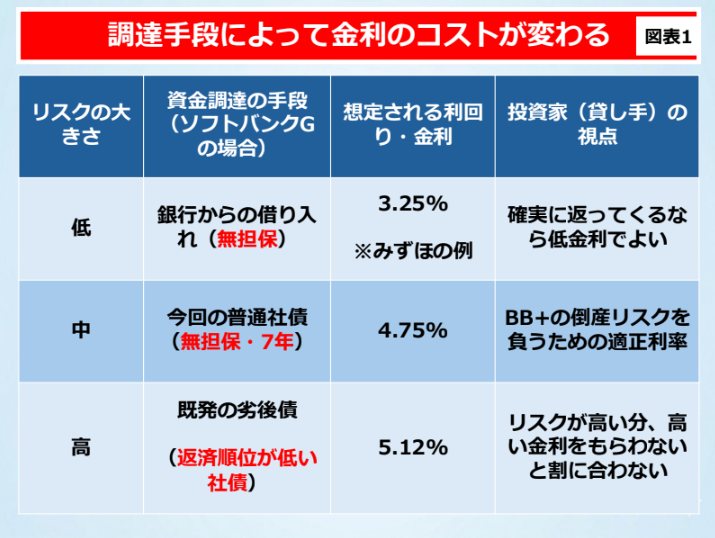
通常は7年債の金利の方が高いのですが、ここでは5年債の方が高くなっています。その理由は劣後債にあります。会社が倒産した際にお金が返ってくる順番が後回しにされるという決まりがあるためです。リスクが高い分、普通社債よりも高い金利が設定されます。
それにしても、5年とか7年とかいった期間で、5%内外の利回りを出しています。ソフトバンクが気前よく高金利を出しているのか?そうではありません。そのくらいの金利を出さないと、市場が受け入れないのです。
図表1にあるように、みずほ銀行(無担保借り入れ)であれば、約3.25%で資金を調達できます。もし全額をこの金利で借りられるなら、こちらが割安です。わざわざ高い利息を払って、企業は社債を発行しません。 銀行が、「それ以上は当社としてもリスクが大きくなりますから(=御社が倒産したら困りますから)貸せません」と言っているということです。
その結果が4.75%という数字に表れています。
簡単に言えば、「一見してわかるお得な金融商品はない」と覚えておいてください。特に固定された金利が長年に及ぶ場合ではなおさらです。
注:劣後債実質5年のカラクリ
この劣後債には特殊なルールがあります。期間は35年と設定されていますが、実質的には5年として扱われます。図表2に、実際の応募の時の広告画面をつけました。
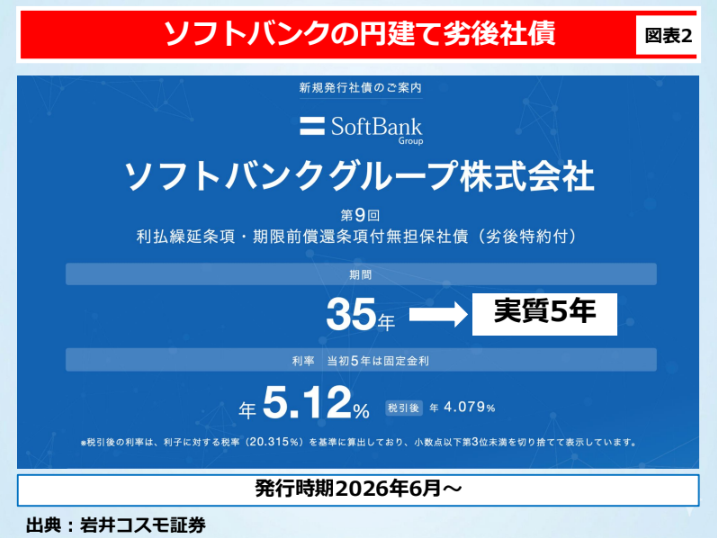
5年経過時に繰り上げ返済できる「期限前償還条項」が付いているためです。制度上は35年でも、最初の5年で全額返済するのが市場の暗黙の了解になっています。もし返済を先延ばしにすれば、「借金も返せないのか」と信用を失い、二度と市場から資金調達ができなくなります。
コメント
コメント一覧 (1件)
今までとぜんぜん違う視点から分析してくれて ありがとうございます 勉強になります 社債買ったことがないですが これからも買うつもりがありません これからも有益な情報お願いします