
2026年9月17日
非課税神話の落とし穴
新NISAは非課税で資産形成できるものと、多くの方が認識しているでしょう。しかし、制度の裏側を理解しないまま放置しているとどうなるでしょうか。ある日突然、思わぬ形で課税対象になってしまう場合があります。今日はこの話をします。
NISAは売却益も国内配当金も非課税なため、資金づくりの非常に有効な手段です。ただし外国株の場合は例外があります。例えば米国の場合、配当金には米国側で10%の源泉徴収が行われますが、NISA口座では外国税額控除が使えないため、この10%分は取り戻せません。
ほかにも、非課税という言葉を信用できない重大な問題が潜んでいるのです。
配当金の一部を取られる程度なら、まだ可愛いものかもしれません。「完全非課税」を信じ切っている投資家を襲う、さらに深刻な問題が存在します。それは、「一般口座」への強制的払い出しです。
スピンオフでNISA株が課税され始める
「一般口座への払い出し」とはなにか。
その最大の問題が「スピンオフ」です。企業が特定の事業を独立させ、既存の株主に新会社の株式を割り当てる資本政策のことです。
外国株でスピンオフが発生した際の対応は、利用する証券会社によって対応が大きく異なります。以下に例を挙げます。
SBI証券:親株はNISA口座に残したまま、新たに割り当てられる子株だけが一般口座に移される(ただし、子株の税務上の取り扱いにより、双方払い出しの可能性もあり)。
松井証券:親株も子株もすべて一般口座へ強制的に払い出される。
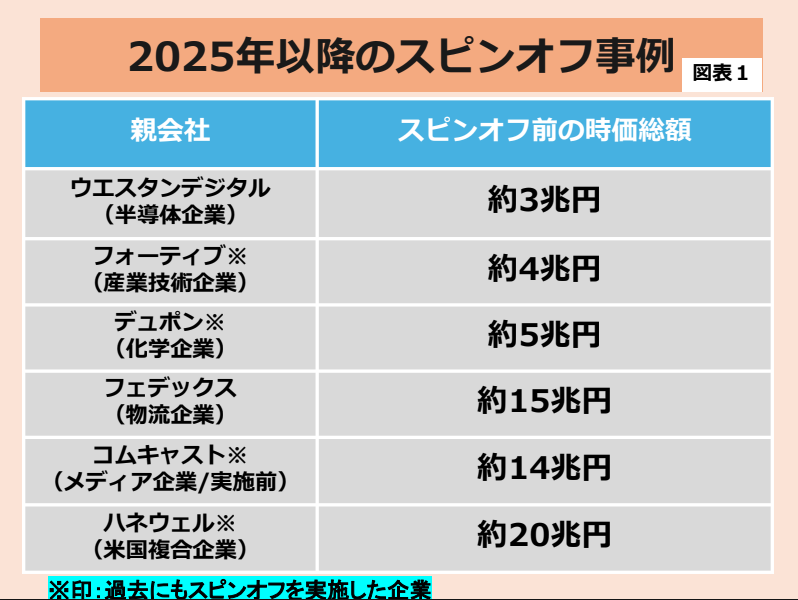
代表的な事例を見てみましょう。図表1です。これはほんの一部の事例に過ぎません。わずか1年足らずの間だけでも、時価総額が3兆円以上の大企業において、これだけの数のスピンオフが実行されているのです。さらに、※印がついた企業は過去にもスピンオフを実施しています。
一般口座に払い出された株式はNISA口座に戻すことができません。そのまま一般口座で保有を続ければ、その後の配当金や売却益はすべて課税対象になります。仮にNISA枠で買い直すにしても、売却時に生じた利益にはきっちり税金を支払わなければなりません。
なお、この措置は主に外国株が該当し、日本株の適格スピンオフなどでは原則行われません。
証券会社の表面的なうたい文句を鵜呑みにせず、自ら一次情報(各社の公式FAQや約款)を直接確認するのが投資の定石です。税務上の取り扱いは極めて複雑であり、自己判断は取り返しのつかない事態を招くことを頭に入れておきましょう。
コメント
コメント一覧 (2件)
24年NISAで購入
3856 ABALANCE 500株×1544似て保有
2026/9/25 上場廃止となり -665,000の損が発生した
この損は申告分離課税の譲渡益税と合算できないでしょうか?
残念ながらNISA口座の損失は、損益通算ができません。
NISA口座は税務上、損も得もないものとして扱われてしまいます。
上場廃止となった株の今後の扱いについて、企業のIRページなどに書かれていますので、もしまだでしたらご確認くださいね。