
2026年8月5日
過去は日米金利差が為替の決定要因だった
近年、為替相場ではドル円の円安が慢性化しています。ですが、円安はそれほど進まなくなるでしょう。金利差が縮小しているからです。今日はこの話をします。
ドル円為替レートは金利差によって決まってきました。過去はこれが最重要の理由でした。理由は資産運用です。一般に、金利の高い通貨で運用したほうが有利です。そこで、投資家はより金利がより高い方の通貨へと運用資産を変更します。日本円を売って米ドルを買い運用する、いわゆるキャリー取引です。
図表1をご覧ください。日米金利差と為替レートの推移を示したグラフです。1995年から、だいたい同じ方向に動いてきたことがわかります。
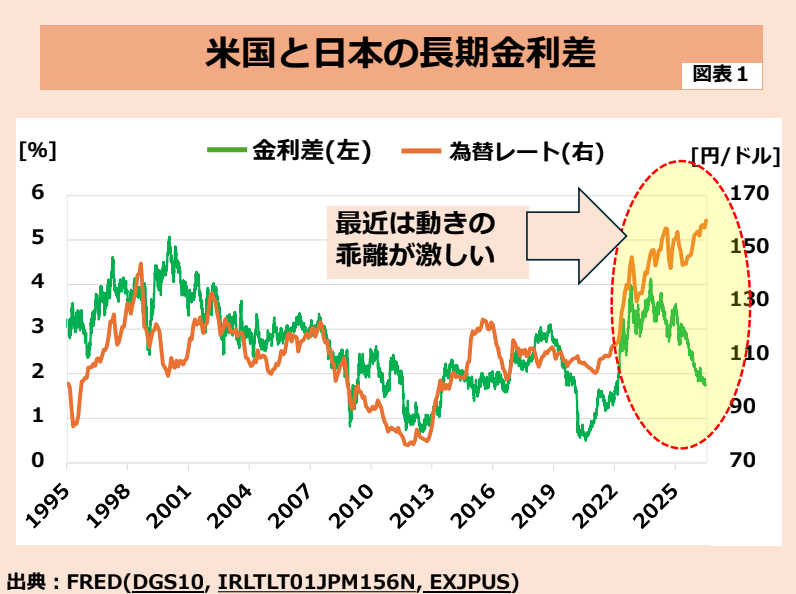
ところが最近は事情が異なってきました。図表1にあるように、金利差は縮小しましたが(緑線は下向きですが)、為替はドル高が続いています(赤線が上向きです)。
どうしてこのようなことが起きるのか?
キャリー取引以外の理由で為替が動き始めたと考えることになります。経済的な理由ではないのであれば、理由は政治的な理由だ、と考えるのが自然でしょう。
米国が最も恐れているのは、米国金利の上昇です。金利が高くなると、国債の支払い金利が大きくなります。米国では公表上39兆ドル(6300兆円)の米国債残高があるとされていますが、実際の国債残高ははるかに大きいと言われています。副島隆彦氏は「10倍ある」と述べています。
金利が上がれば、金利支払いが国家財政に大きくのしかかります。米国大統領が中央銀行に向かって、金利引き下げを要求するのはそれが狙いです。
2020年以降、世界の金利は上昇方向に転じました。それまでの過去40年間は金利低下の時代でした。金利が下がる時代には、お金を借りることは有利でした。1981年には15%超だった国債10年債金利は徐々に下がってきて、2019年には日独などの主要国ではマイナス金利という現象が生まれたほどです。10年間保有すると最初の購入額(100円)が99円台になって返ってくるという代物でした。自分が損をすることを10年前から約束するなんて、普通の投資の考え方では受け入れることができません。
従って、そうしたマイナス金利の時期は長くは続きませんでした。それどこか、マイナス金利の時代が終わると金利の本格的上昇期が始まったのです。理由は、「国家は借金を返せない」という認識が投資家に広まり始めたからです。
国家の為政者は経済音痴です。「借りた金は返さなくてはならない」という原則がわかっていません。日本の場合10年債の金利が2%を割ったのが1998年です。「こんなに金利が低いならば、じゃんじゃん債権を発行しよう」と考えてしまったのです。現在1300兆円以上ある発行残高のうち、1000兆円はそれ以降に増えました。米国でも事情は同じです。
金利上昇期になり、今になって金利を返すことの苦しさに負われるようになってしまいました。見境のない借り入れで苦労するサラ金地獄と似たような現象です。
そのような理由から、米国は「あらゆる手を使ってでも、金利を下げたい」と考えています。そのため、属国の日本が円高ドル安方向に向かうのを阻止しているのです。ドル安になれば、ドルから資金が流出します。ドル債券が売られてしまうのです。
こうして、為替レートが経済事象でなく、政治事情で動かすようにしたのです。
そうは言うものの、政治的な理由で不自然な為替レートを続けることはできることではありません。市場の力は非常に大きいからです。
近い将来にドル安が始まることになります。市場が政治に勝つ時がやってきます。その際は、金利が大幅に高騰し株価が大幅に下がる局面になっていることでしょう。
コメント
コメント一覧 (4件)
昨日のニュースで、ベッセント長官がアメリカの金利が上がると困るから日本に対して円安が進まないよう協力したような感じのことを報じてましたが、先生のお話だと円高をとめたいと言う事なんてしょうか?良くわかりません。。
実はそのニュースの中にも、アメリカの本音が透けて見えます。
まず「アメリカの金利が上がると困る」のは、こちらの気づきで書いている通りです。
そして「円安が進まないよう協力した」、つまり円高方向に進むようにしたことは事実で、これは確かに気づきでお伝えしたことと逆のようにも感じられます。ところがより詳細を見ると、違う側面が見えてきます。
もし「ドル高・円安」に本当に歯止めをかけたいなら、「ドルを売って円を買う」のが本来の動きです。
ところが今回は、ドルではなく「ユーロを売って円を買った」とされています。
米国にとって、あまりに円安が進むのも好ましくないが、自ら売ってドルが安くなるのはもっと好ましくないわけです。
表向きは巨額の資産を投じて「協力した」と取れますが、それも結局は米国の思惑の中の出来事だということです。
このような介入よりも、結局は市場の力の方が大きいですから、そう長く効果が続くものでもありません。
植田日銀総裁が渡米してベッセントとG20前に会談したようです。その結果として日銀の利上げ方針を支持容認したため、市場が反応して日本の10年国債が上昇し日米金利差が急速に縮小しました。しかしこのことで米国の10年債が上昇するリスクが高くなっているように思います。米国は何を考えているのかよくわかりません。
記事(https://www.fnn.jp/articles/-/1106053)の中で少し気になったのは、
日本銀行の植田和男総裁および片山さつき財務相とそれぞれ個別に会談した。
という一文です。
いいニュースの見方をされていますね。
こうした発表で大事なことは、発言そのもの以外の事実です。
「米国債だけが高い」よりは、「日本国債も高い」方がましだと考え始めたのでしょう。
あなたのお気づきの通り、日銀の利上げが本当に米国の利下げに繋がるかどうかは、また別の問題です。期待と逆方向になる可能性もあります。
それでも「やらないよりは良い」くらいのものでしょう。
本質は日米の金利差よりも、通貨を増やしすぎていることにありますから、本質が変わらない限りは大きな変化に期待は持てません。