
2026年7月29日
このたびの熊本県を中心とする地震により、被災された皆様に心よりお見舞い申し上げます。現在も地震が相次いでおりますので、どうか安全を最優先にお過ごしください。
「保険は安心を買う」は幻想
将来の備えとして、保険に加入している人は多いかもしれません。また、「いざという時に安心」というイメージもあるでしょう。しかし保険ほど危険な金融商品はないのです。今日はこれについてお話しします。
どうして保険が危ないのか?
保険会社が危ないと言える理由は、運用資産として内外の国債を多く抱えているからです。
生命保険会社を例にとって解説します。わたしたち人間はなかなか死なないです。わたしたちは自分のことをそう思っていますが、保険会社も同じように思っています。
これから加入する人の寿命があと20年あると推定すれば、保険会社は加入日に20年の運用商品を買うことになります。そのような長期の商品は国債しかないのです。その結果、運用先として国債の割合が大きくなります。
日本や米国がデフォルトすれば、国債価格はゼロ円になります。つまり、国債が一番危ない金融商品だということになります。それを保有する投資家が一番脆弱です。
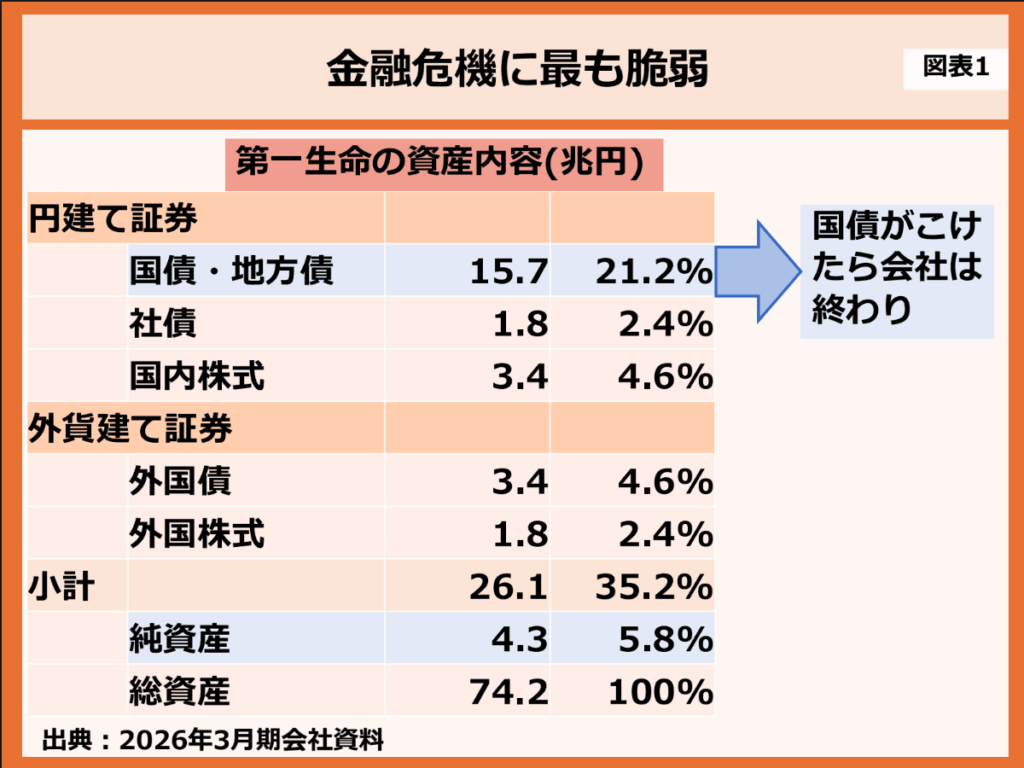
図表1をご覧ください。第一生命の資産内容です。純資産4.3兆円に対して、国債・地方債を15.7兆円も保有しています。これでは、国債の価値がゼロになったときに、自己資本では全く足りません。会社自体が終わってしまうのです。
一方、損害保険会社にも致命的な弱点があります。保険会社は、銀行のように企業への貸出業務で利益を出すことができません。そのため、収益を株や債券の投資に頼らざるを得ないのです。
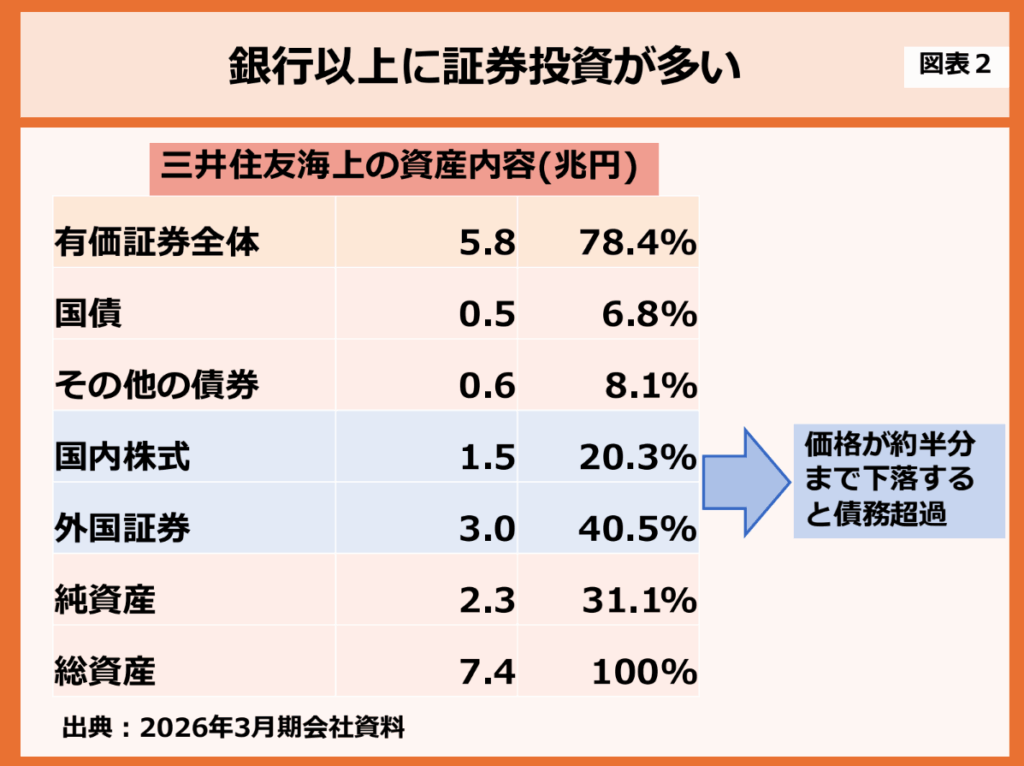
図表2をご覧ください。三井住友海上の資産内容です。純資産2.3兆円(総資産に対する割合31.1%)は決して悪い数字ではありません。しかし、国内株式1.5兆円、外国証券3.0兆円と大量に抱えています。もし大暴落が起きて、これらの価格がゼロになれば倒産です。価値が半分に下がっただけでも債務超過で倒産です。
貯蓄性保険は戻ってこない
保険会社にも、万が一破綻した際に契約者を守るための契約者保護機構という仕組みがあります。しかし、あまりにも小規模です。
図表3をご覧ください。生命保険の保護機構の資金は4000億円であるのに対し、日本生命が保有する債券は41兆円にものぼります。損害保険も同様で、保護機構の資金497億円に対して、損保ジャパンの債券は5.6兆円となっています。
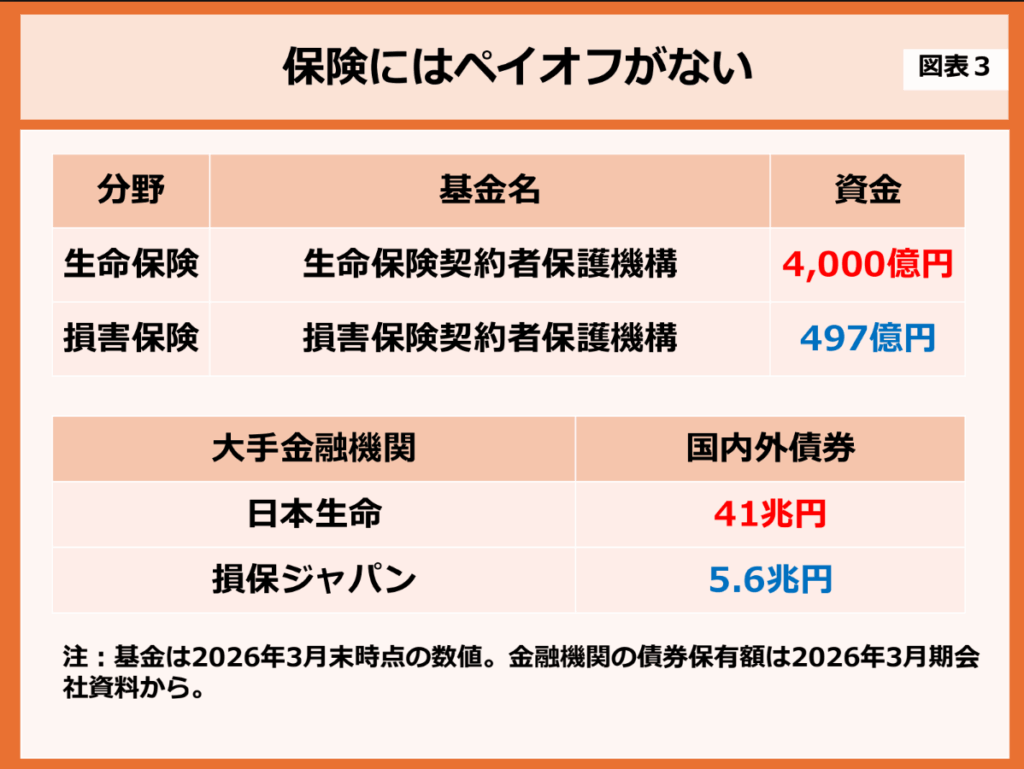
このように、保護機構では1社だけでも全くカバーができません。つまり、金融危機が起きて大手が破綻すれば、貯蓄性保険は大打撃を受けるでしょう。保険には銀行にあるようなペイオフ制度(一口座1000万円までの保護)はありません。預けたお金はほぼ全額戻らないと考えておくべきなのです。
コメント
コメント一覧 (1件)
大変参考になります。
子供の将来のため学資保険に加入したいと考えていましたが、それも危ないということになりますよね。