
2026年9月29日
国債より低くなったオフィスの利回り
不動産市況は崩壊に進みます。理由は、10年国債の利回りが東京都心のオフィス利回りを上回るという逆転現状が起きているからです。今日はこの話をします。
一般的には、不動産利回りと国債利回りとは似た動きをします。両者とも投資物件であり、投資家が、「どちらの方が有利なのか」という観点から選択するからです。
利回りは、国債よりもオフィスの方が上回るのが普通です。国債は、売りたいと思ったら即日売れます。不動産はそうはいきません。加えて、不動産には個別物件ごとの特有のリスクがあります。また、突然の空室や修繕があります。国債にはこうしたリスクは存在しません。
このようなことから、不動産には国債よりも一定程度高い利回りが求められます。そうでなければ、投資家は買いたくないでしょう。
こうした背景知識をもとに、図表1をご覧ください。東京都心のオフィス利回りと長期金利の推移グラフです。
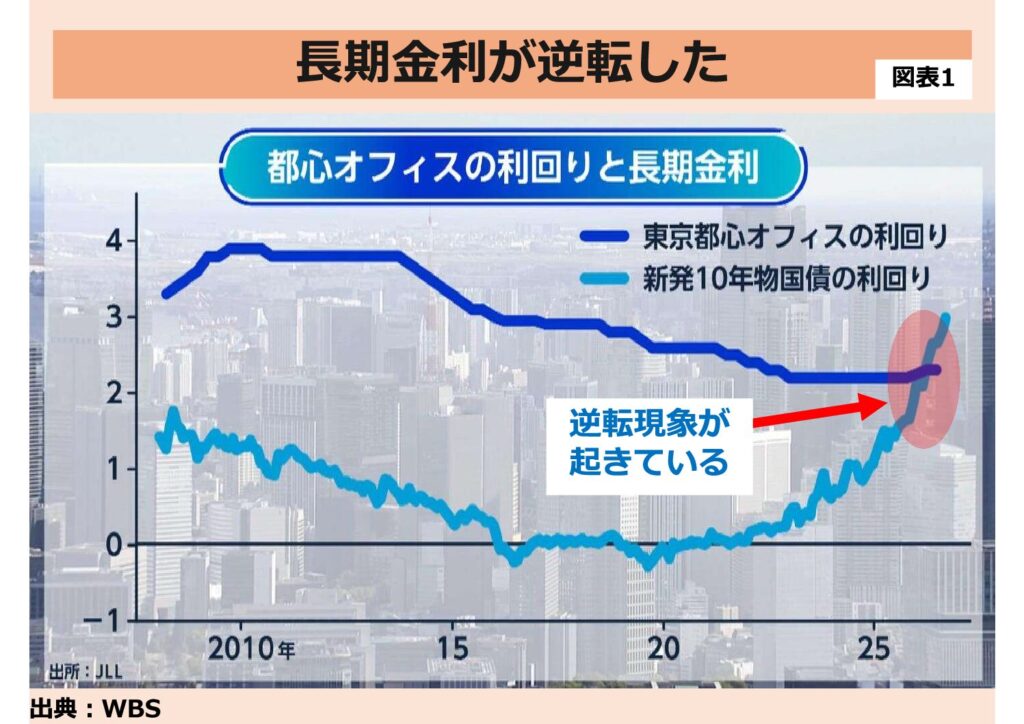
過去におおむね連動して推移してきた2つの利回りに大きな変化が生まれ始めました。長期金利が上昇する一方で、オフィス利回りは低い水準にとどまっているのです。ついには、両者が逆転してしまいました。
オフィスの利回りの方が低いというのは、常識から外れる事態です。
不動産市場が過熱しすぎた結果の逆転劇
何故このような逆転現象が起きたのでしょうか。
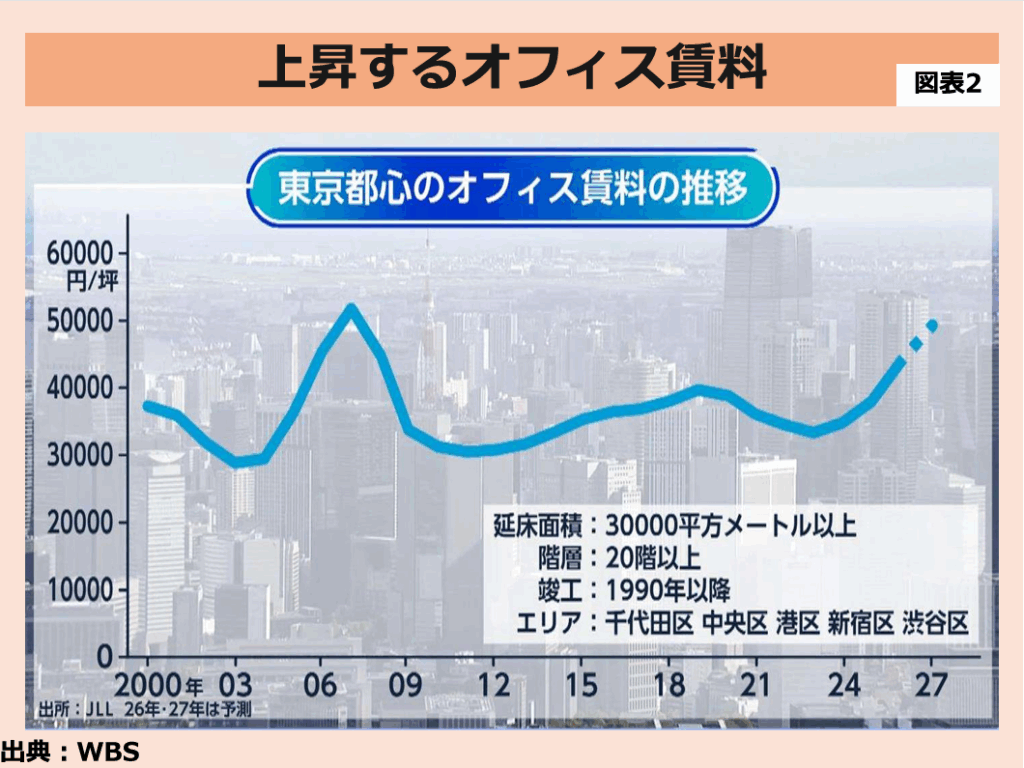
大きな理由の一つが、東京のオフィス需要の強さです。現在東京都心ではオフィスを借りたい企業が多く、空室率は非常に低い水準にまで低下しています。それに伴って賃料も上昇しています(図表2)。
そのため、不動産投資額が大きく増えています(図表3)。
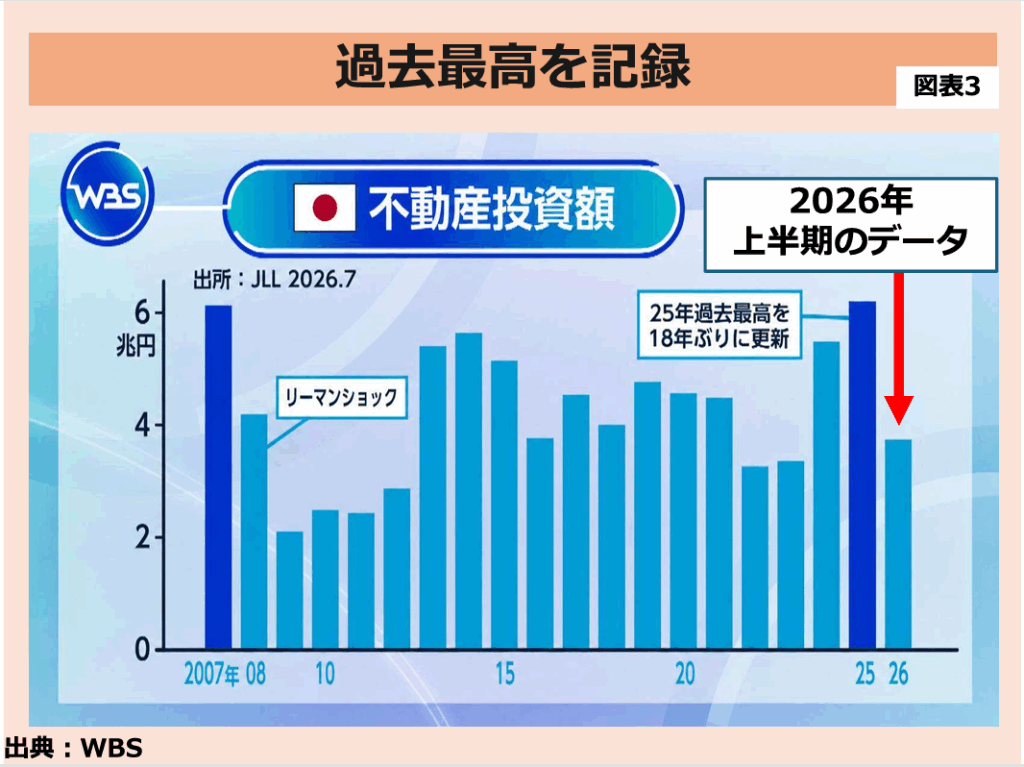
2025年に、リーマンショック前の投資額を超え、過去最高額を記録しました。
このため、不動産価格が高まり、オフィス利回りも低い水準にとどまっています。
しかし、不自然な動きは長くは続きません。
このまま国債金利上昇が続いた場合、投資家たちの行動に変化が生じます。リスクを取って利回りの低い不動産に投資し続けるよりも、国債を買う方が有利だからです。不動産市場から資金を引き揚げて国債へシフトする動きが増加し、不動産価格に下落圧力がかかります。
簡単に言えば、不動産市況は崩れ始める段階に近づきました。これも景気の絶頂期が終わりを告げる現象だと思ってください。
不動産やREIT(不動産投資信託)への投資は控えましょう。自分が住む物件以外の不動産は所有しないのが賢明です。
コメント