
2026年9月3日
運命が決まる分岐点
相続税対策として、子や孫に毎年110万円以内の非課税枠を使って贈与している人は多いでしょう。しかし、国家もそう簡単に税金を手放すわけではありません。今日は、贈与制度に仕掛けられた狡猾な罠についてお話しします。
毎年の贈与は、性質によって2つに分けられることを知っておく必要があります。
・連年贈与:「贈与するかどうか」をその年ごとに決めて行っている状態
・定期贈与:「毎年〇万円を、〇年間にわたって贈与する」という約束が、最初からまとめて成立している状態
国税庁は次のように解説しています。
「毎年贈与契約を結び、それに基づき毎年贈与が行われ、各年の贈与財産の価額の合計額が110万円以下であれば、贈与税がかかりません。
しかし、毎年100万円ずつ10年間にわたって贈与することが、あらかじめ贈与者との間で契約(約束)されている場合には、契約をした年に、10年間にわたり給付を受ける権利をまとめて贈与されたものとして、贈与税が課されます。」
つまり、税務署が見ているのは「結果として何年続いたか」ではなく、「最初にどんな約束があったか」です。ここを取り違えると、痛い目に遭います。
誤ったやり方は税務署の的となる
定期贈与としてみなされた場合、いくら取られるのか具体的に計算してみましょう。
祖父が18歳以上の孫に毎年100万円の贈与を10年間していたとします。私たちの認識では「この10年間の贈与は無税」ということになります。ところが、税務署はそうは考えません。
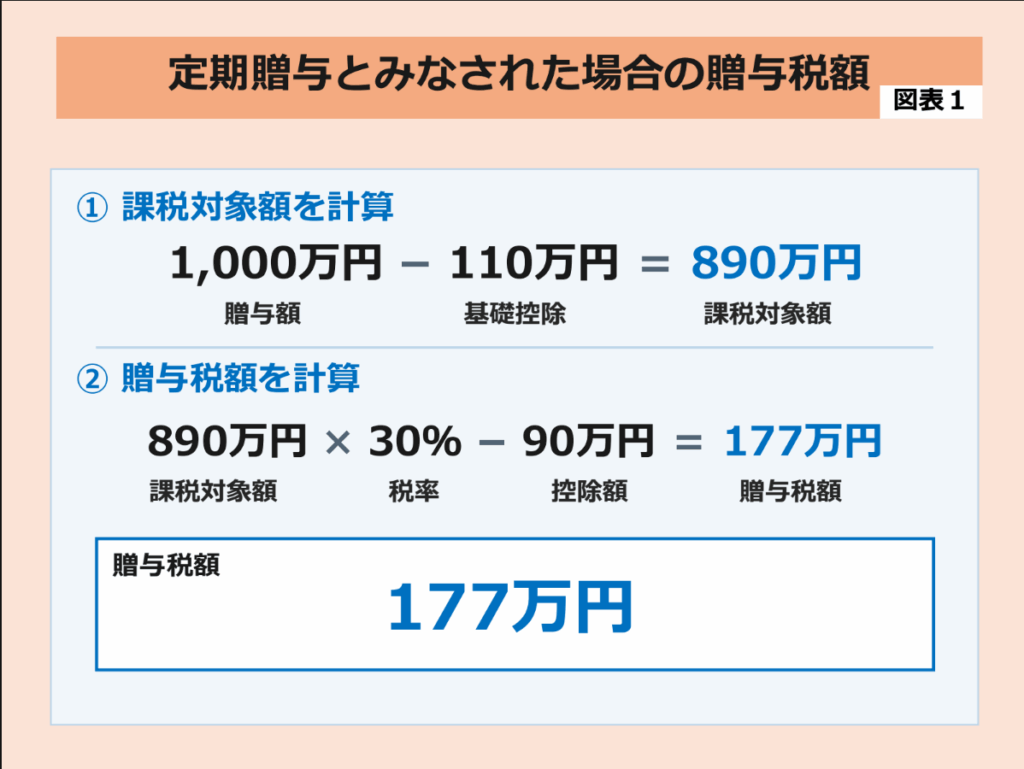
合計贈与額1,000万円を定期贈与とみなします。その場合、契約をした年に「1,000万円分の権利」をまとめて贈与されたものとして課税されます。計算は以下のようになります(図表1)。177万円課税されてしまいます。
手法の違いで、177万円もの差が生まれます。これが、毎年の贈与を何も考えずに行ってはいけない理由がここにあります。
ルールを知るものが勝つ
税務署はこの「約束があった」と認定するプロです。明確な契約書などなくても、毎年の贈与額や振込日が同じだったり、受取人宛てのちょっとしたメモがあったりするだけで、「定期贈与の証拠だ」と主張してくることがあります。
まるで、些細な状況証拠だけをみて、最初からクロだと断定してくる刑事のようなものです。
では、どうすればいいのか。
彼らが付け入る隙を与えないことです。毎年の贈与を、税務署から疑われることなく非課税枠として使い切るために、次の点を徹底してください。
➊贈与のたびに、双方の署名捺印、日付と金額を明記した「贈与契約書」を、その都度作成する。
➋現金の手渡しではなく、受け取る本人が管理する口座へ銀行振込を行い、資金移動の記録を残す。
➌毎年同じ金額・時期にせず、その都度あらためて意思決定した痕跡を残す。例えば、ある年は年に3回に分け、ある年は5回に分けるといった形です。
国はルールを教えてくれません。知らない者が損をするこの世界で、正しい知識を持つ者だけが、制度を味方につけることができます。大切な資産は、正しい手順で守り抜いてください。
コメント